BankGame

Simulador de Gestión de una Sucursal Bancaria

BankGame

Simulador de Gestión de una Sucursal Bancaria

Tu equipo asume la dirección de una sucursal de un banco de tamaño mediano. Cada periodo tomaréis las decisiones clave de precios, riesgo, marketing, producto y personas, compitiendo con otras sucursales por la misma clientela. El objetivo: hacer crecer el Valor de la Compañía encontrando el equilibrio entre rentabilidad y riesgo.

🎯 Nivel 4 · Banca 🏆 Competitivo ⏱️ 16–32 horas 🏦 Activo · Pasivo · Servicios
C O M P A N Y G A M E • Simuladores de Negocios Colombia

🎮 Cartelera de Simuladores

El portafolio CompanyGame y sus avatares de IA

01

CompanyGame ofrece una amplia gama de simuladores de negocio organizados por nivel de dificultad y área de conocimiento. BankGame se ubica en el área de Gestión Comercial · Riesgo · Personas (Nivel 4, sector Banca y Finanzas).
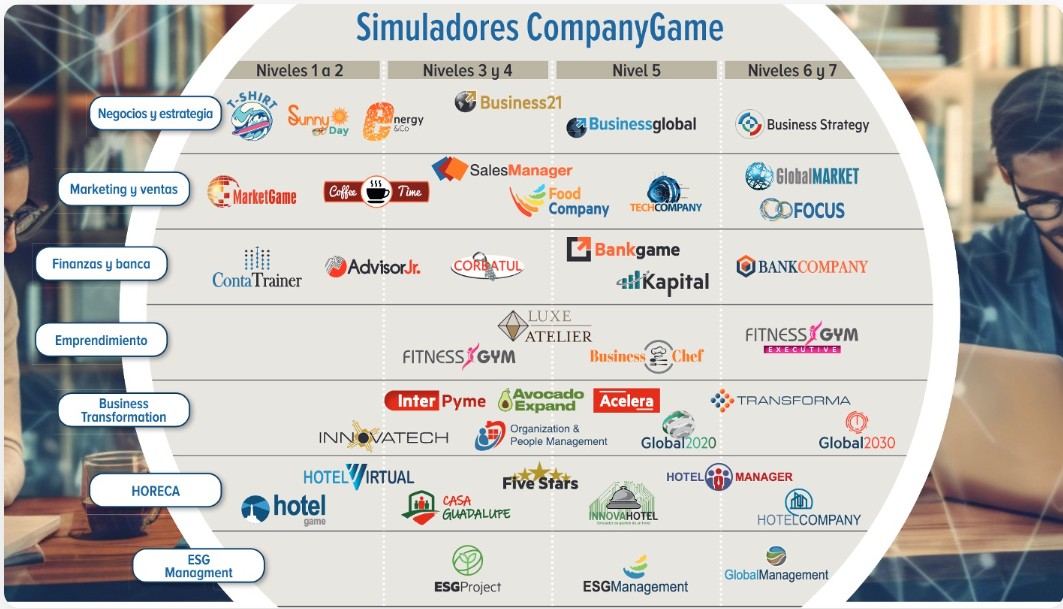
Cartelera de simuladores CompanyGame
Cartelera completa de simuladores CompanyGame — Niveles 1 a 7 por área de negocio
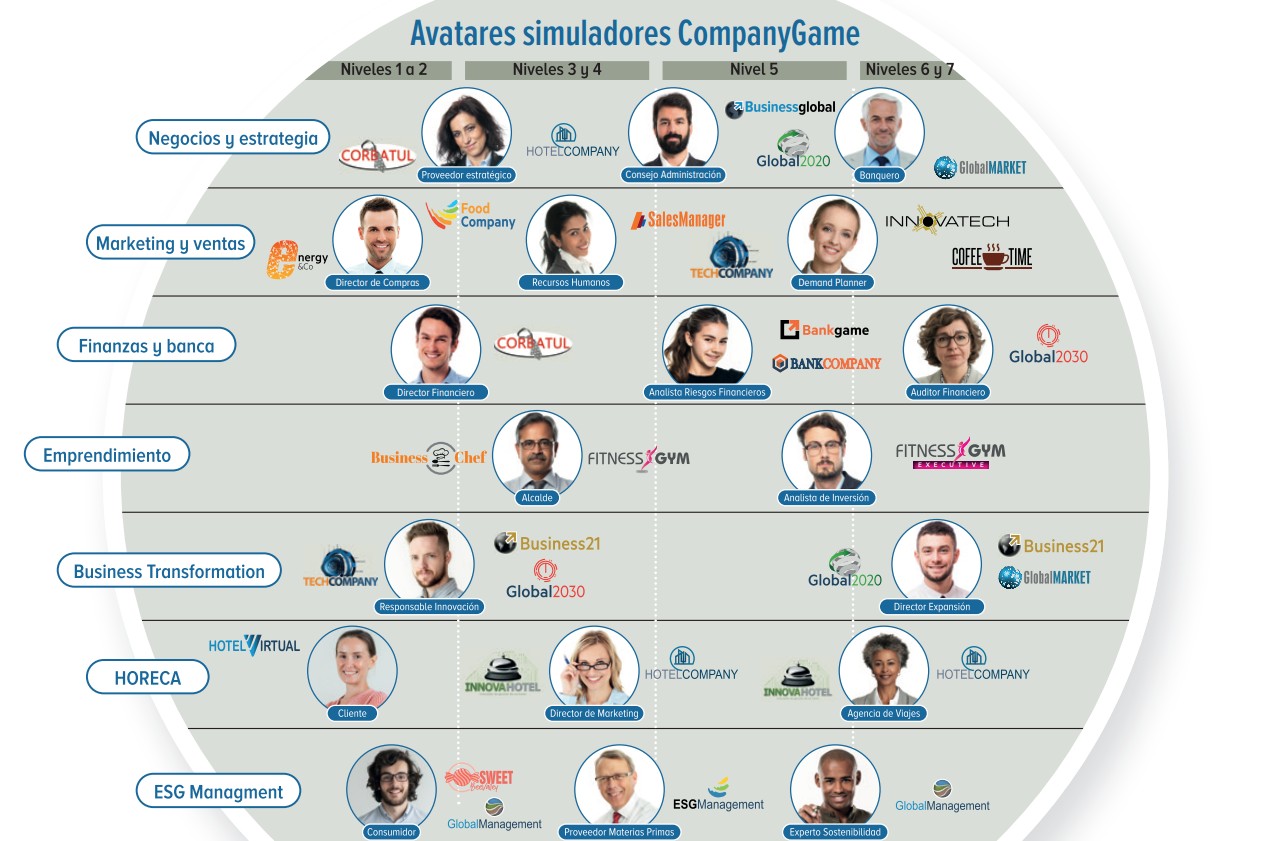
Avatares de IA de los simuladores CompanyGame
Avatares de IA implementados en los simuladores CompanyGame

🙌 Ingreso a la Plataforma

Así accedes para empezar a competir

02
  1. https://plataforma.companygame.net/
  2. Usuario y código personal (contraseña)
  3. Uso 100% en la nube
  4. Desde cualquier dispositivo y en cualquier lugar
Acceso a la plataforma CompanyGame
E-mail *
Código personal *
ENTRAR
¿Olvidó su Código personal? / Recupere su contraseña
🖥️
Sección

Entorno de Simulación

Conoce la plataforma antes de empezar a competir

📖 Manual del Simulador

Tu guía de referencia para cada decisión del periodo

03
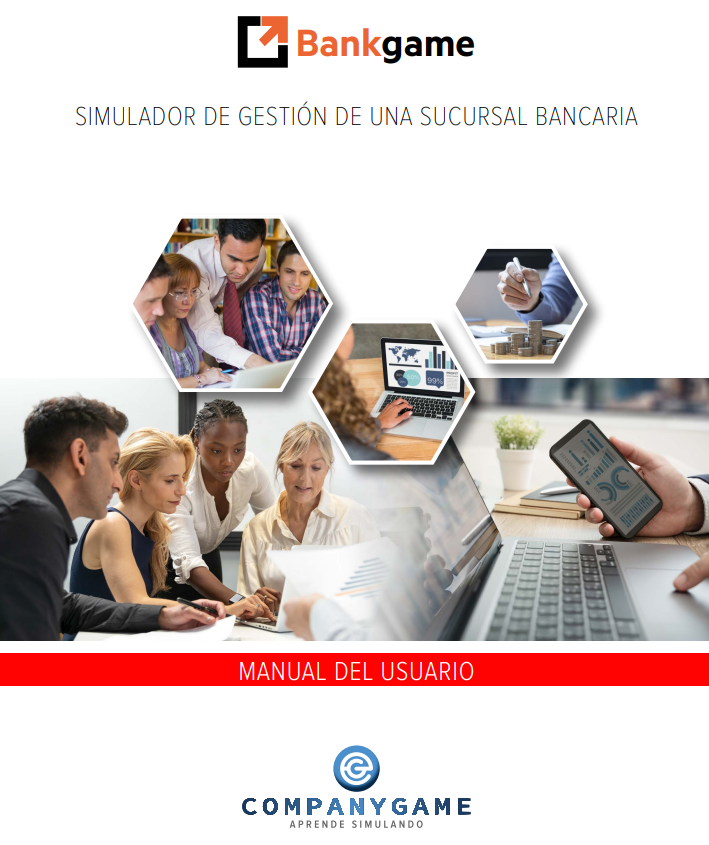
Portada del Manual de BankGame

El manual explica en detalle cada área de decisión, las fórmulas del simulador y cómo interpretar el Cuadro de Mando. Consúltalo siempre que tengas dudas antes de enviar tus decisiones.

📥 DESCARGAR EL MANUAL

¿Qué es BankGame?

Dirige una sucursal bancaria y aprende gestionando riesgo y rentabilidad

04

BankGame reproduce la gestión de una oficina bancaria real. No aprendes por la transmisión de teoría, sino por la experiencia de decidir: "lo hice y lo aprendí". Learning by doing.

🏦

El Simulador

Asumes la dirección de una sucursal de un banco de tamaño mediano. Practicas con los principales parámetros, ratios y palancas de gestión del negocio bancario a través de la toma de decisiones.

🎯

Tu Misión

Alcanzar la máxima puntuación en el Valor de la Compañía, equilibrando los resultados de corto plazo con la posición competitiva a medio y largo plazo.

⚔️

El Escenario

Compites con otras sucursales de características similares. Todas parten de la misma situación; con el paso de los periodos cada una evoluciona según las decisiones de su equipo.

💼

Lo que integras

Conocimientos de Precios/Margen, Riesgo, Marketing, Producto y RRHH, aplicados de forma integrada en un entorno de competencia.

🔗 Cadena de Valor

Cómo la sucursal convierte recursos en valor… y cómo se gana la cuota de mercado

05
💰Captación de Pasivo
→
🛡️Gestión del Riesgo
→
🏦Colocación de Activo
→
📈Margen y Valor

La participación que alcanza cada sucursal en cada segmento depende de dos grandes palancas: la competitividad y la gestión del riesgo.

👥

Mercado y Segmentos

El mercado se reparte en 5 segmentos de demanda con distinto perfil de riesgo y rentabilidad. Cada uno prioriza factores diferentes al elegir banco.

⭐

Competitividad

Capacidad de atraer y retener clientes mediante Precio, Marca, Servicio y Solvencia. Productos similares: gana quien combina mejor estos factores.

🛡️

Gestión del Riesgo

Políticas de priorización, rating por segmento y garantías por producto. El riesgo de crédito puede suponer hasta el 85% del riesgo total.

📊

Participación → Resultados

Competitividad + riesgo determinan la cuota por segmento y producto, que alimenta el margen, la utilidad y, finalmente, el Valor de la Compañía.

💳 Productos y Riesgo

El catálogo que comercializas y los conceptos clave del riesgo de crédito

06

La sucursal trabaja con tres familias de productos: Activo (prestas dinero y asumes el riesgo de crédito), Pasivo (captas recursos de clientes que financian tu actividad) y Servicios (generas comisiones casi sin riesgo). Tu reto es equilibrar volumen, rentabilidad y riesgo en cada uno.

ProductoTipoQué esIngreso principal
TarjetasActivoServicio financiero básico para personas y empresas.Comisión + tipo de interés
ConsumoActivoPréstamo para un bien de consumo (plazo ~3 años).Comisión + tipo de interés
Préstamo 1ActivoMaquinaria/equipamiento, con aval (plazo ~3 años).Comisión + tipo de interés
Préstamo 2ActivoInversiones en equipamiento para empresas (plazo ~5 años).Comisión + tipo de interés
HipotecasActivoAdquisición de vivienda/inmueble con garantía real (plazo ~20 años).Comisión + tipo de interés
Cuentas CorrientesPasivoDepósitos a la vista para la operativa diaria.Mantenimiento + descubierto
Cuentas de AhorroPasivoPequeños ahorros familiares con disponibilidad.Cuota de mantenimiento
Depósitos a plazoPasivoRecursos a plazo fijo remunerados.Gestión de tesorería
TransaccionesServicioGestión de cobros y pagos habituales.Comisiones por operación
SegurosServicioProducto de un tercero comercializado por el banco.Comisión
Fondos gestionadosServicioInversión colectiva gestionada por una sociedad gestora.Comisión de comercialización

El riesgo de crédito es el más relevante del negocio bancario (hasta el 85% del riesgo total). Estos son los seis conceptos clave que condicionan cada operación de activo:

📋

Rating / Scoring

Califica el riesgo del cliente en una escala de 10 a 90. A menor rating, mayor riesgo. Fijas el Rating Objetivo por segmento.

⚠️

PD — Prob. de Impago

Probabilidad de que el cliente no cumpla sus pagos. Es inversamente proporcional al rating y se traduce en morosidad.

🔒

Severidad y Garantías

Fracción no recuperada tras el impago. Las garantías (escala 1–20) la reducen. Ideal mantener el LTV por debajo del 75%.

💸

Pérdida Esperada → Provisiones

PE = PD × Severidad × Importe pendiente. Se dota como provisión (coste) y debe trasladarse siempre al precio de la operación.

📉

Morosidad

% de créditos en mora sobre la inversión. Erosiona primero las provisiones, después el resultado y, por último, el capital y la solvencia.

📊

RAR — Rentabilidad ajustada

Mide el Resultado Neto sobre el Capital Económico exigido por el regulador. Permite comparar operaciones con distinto nivel de riesgo.

💰 Cómo se forma el precio de una operación

El precio debe ser directamente proporcional al riesgo: a menor rating o menos garantías, más provisiones… y mayor precio. Se compone de cuatro bloques:

💵Coste de financiación
+
🛡️Provisiones
+
⚙️Costes operativos
+
📈Utilidad

⚙️ Áreas de Decisión

Las palancas que mueves cada periodo — y cómo construyen tu competitividad

07

Las decisiones se introducen por secciones. Recuerda: si no tomas alguna de las decisiones previstas, tu competitividad se reduce y afecta a tus ventas y a tu Valor de Compañía.

🏦

Activo

Tipos de interés y comisiones de Tarjeta, Consumo, Préstamo 1, Préstamo 2 e Hipoteca.

💰

Pasivo

Comisiones de mantenimiento, sobregiro y tipo de remuneración de Cuentas Corrientes, Cuentas de Ahorro y Depósitos a plazo.

🔄

Servicios

Comisión media de Transacciones, Seguros y Fondos gestionados.

🛡️

Riesgo

Priorización de segmentos (1–10), Rating objetivo por segmento (10–90) y Garantía requerida por producto (1–20).

📣

Promoción

Presupuesto por producto, campañas principales/secundarias y actividades: bonificaciones, obsequios, patrocinios y colaboración con empresas.

🎓

Capacitación

Formación del personal: conocimiento de producto, necesidades del cliente, gestión del riesgo, procedimientos internos y habilidades comerciales.

⭐ De las decisiones a la competitividad

Como los productos de todos los bancos son muy parecidos, el cliente te elige por cuatro factores de competitividad. Cada uno se construye precisamente con las áreas de decisión de arriba — toca para ver la conexión:

💲 Precio← Activo · Pasivo · Servicios
Las mejores condiciones económicas atraen clientes. Lo defines con los precios por producto y segmento, pero deben cubrir siempre los costes (financiación, provisiones, operativos) y el margen.
🏷️ Marca← Promoción
Conocimiento y reconocimiento de la sucursal (escala 10–100). Depende del presupuesto y las campañas de promoción y de la satisfacción del cliente.
🤝 Servicio← Capacitación
Calidad de la atención. Se apoya en la capacitación del personal y en las prioridades de gestión: conocimiento de producto, asesoramiento, atención y eficiencia.
🛡️ Solvencia← Riesgo · Resultados
Proyección de seguridad de la entidad. Vinculada a los resultados económicos, la solvencia financiera y la tasa de morosidad. Un banco percibido como sólido capta con más facilidad.

🎯 Segmentos de Demanda

A quién atiendes: dos grandes tipos de cliente, cinco segmentos

08

La sucursal atiende a cinco segmentos repartidos en dos grandes grupos. Cada uno tiene un perfil de riesgo distinto (rating medio, en escala 10–90) y una rentabilidad diferente, así que conviene priorizarlos con criterio.

👤 Personas Naturales

Clientes particulares (individuos y familias). Su rating se basa en el perfil personal y económico. Predominan el pasivo (cuentas, ahorro) y el crédito al consumo e hipotecas.

🧑‍💼
Empleados Rating 43
Ingresos fijos < 4.000 soles/mes. Jóvenes, recién licenciados, baja cualificación, pensionistas. Necesidades bancarias básicas y pocos productos. Reducida rentabilidad y alto consumo de capital.
👔
Mandos Rating 48
Ingresos 4.000–9.000. Centrados en crear patrimonio; necesidades más complejas y algún producto de pasivo. Aún con rentabilidad reducida y alto consumo de capital.
💼
Directivos Rating 54
Ingresos > 9.000. Banca sofisticada y gestión de patrimonio. Elevada rentabilidad y bajo consumo de capital: el particular más atractivo.

🏢 Personas Jurídicas

Empresas y negocios. Su rating se basa en el perfil económico-financiero. Predominan la financiación (préstamos) y los servicios; suelen tener mayor capacidad de negociación.

🏪
Comercio / Profesionales Rating 50
Autónomos con negocio, microempresas y pymes con ventas hasta 5 MM. Perfil de riesgo medio. Combinan necesidades de particular y de pequeña empresa.
🏭
Empresas Rating 52
Facturación < 10 M. Fuertes necesidades de financiación y servicios sofisticados. Rentabilidad media por su elevada capacidad de negociación.
📊
Cómo se reparte el mercado
Hay muchos más clientes de bajo rating (alto riesgo) que de alto rating. Subir el Rating Objetivo baja el riesgo pero también el volumen de clientes captables.

🧮 Fórmulas Clave

Cómo se calculan los principales indicadores (en el orden del manual)

09

El manual desarrolla estas fórmulas para entender los indicadores del Cuadro de Mando. Domínalas para anticipar el efecto de tus decisiones sobre el resultado y el Valor de la Compañía.

1

Pérdida EsperadaPE · coste del riesgo

PE = PD × Severidad × Importe pendiente
📖 Qué significaCuánto esperas perder de media en una operación. Combina la probabilidad de impago, lo que no recuperarías y el saldo vivo. Cuanto mayor sea, más caro debe ser el préstamo: se cubre con provisiones.
2

Tasa de Morosidad% de mora

Tasa de Mora % = Créditos en moraInversión crediticia total × 100
📖 Qué significaQué parte de tu cartera está en impago. Es el termómetro de la calidad de tu riesgo: si sube, prestaste demasiado a clientes de bajo rating.
3

Rentabilidad Ajustada al RiesgoRAR

RAR = Resultado NetoCapital Económico × 100
Resultado Neto = Margen Ordinario − Provisiones − Coste Operativo − Impuestos
📖 Qué significaCuánto ganas por cada unidad de capital que el riesgo te obliga a reservar. Permite comparar de forma justa una operación segura y una arriesgada: gana la que más rinde por el riesgo asumido.
4

Margen Financiero

Margen Financiero = Ingresos Financieros − Costes Financieros
📖 Qué significaLo que ganas por la pura intermediación: los intereses que cobras por los créditos menos lo que pagas por el pasivo. Es el corazón del negocio bancario.
5

Margen Ordinario

Margen Ordinario = Margen Financiero + Diferencial Comisiones
📖 Qué significaEl margen financiero más las comisiones de servicios (transacciones, seguros, fondos). Mide tu capacidad total de generar ingreso recurrente.
6

Eficiencia

Eficiencia = Total Gastos de Operación y AdministraciónMargen Ordinario Total
📖 Qué significaCuánto gastas para generar cada unidad de margen. Aquí más baja es mejor (gastas poco, ingresas mucho); superar el 50–60% suele ser señal de alerta.
7

Margen Ordinario Ajustado a RiesgoMOAR

MOAR = Margen Ordinario − Provisiones (Pérdida Esperada)
📖 Qué significaEl margen ordinario ya descontado el coste del riesgo. Es el ingreso "real" tras cubrir la morosidad esperada: el verdadero punto de partida del beneficio.
8

Participación de Mercado · Activo

Cuota Activo % = Inversión crediticia compañíaInversión crediticia total compañías × 100
📖 Qué significaTu cuota de mercado en créditos: cuánto del negocio de préstamos de todas las sucursales es tuyo.
9

Participación de Mercado · Pasivo

Cuota Pasivo % = Recursos de clientes compañíaRecursos de clientes total compañías × 100
📖 Qué significaTu cuota de mercado en depósitos y recursos de clientes: refleja tu capacidad de captación frente a la competencia.

🏆 Valor de la Compañía

La métrica que decide el ranking final — y cómo se pondera

10

El Valor de la Compañía representa la cotización que los inversores asignan a tu sucursal: pesa tanto los resultados actuales como su capacidad de mejorar a futuro. Toca cada factor para ver su peso.

📊 Resultados Económicos20%

Por qué importaEs el factor de mayor peso (20%): refleja directamente los beneficios obtenidos por la sucursal.

Cómo influyeConsidera el resultado de cada periodo y su evolución reciente; mejora con más margen y con menos costes y provisiones.

💡 Consejo: traslada siempre el coste del riesgo (pérdida esperada) al precio para que cada operación sea rentable.
🏦 Cuota de Activo20%

Por qué importaEmpata como factor de mayor peso (20%): mide tu participación en la inversión crediticia del mercado.

Cómo influyeCrece al firmar más préstamos y créditos que la competencia, pero cada operación añade riesgo y consumo de capital.

💡 Consejo: crece sin disparar la mora: equilibra la captación con un rating objetivo prudente y buenas garantías.
💰 Cuota de Pasivo15%

Por qué importaPesa un 15%: mide tu participación en los recursos de clientes (cuentas y depósitos).

Cómo influyeSube con remuneraciones y comisiones atractivas; el pasivo es la materia prima que financia tu activo.

💡 Consejo: capta pasivo barato y estable para sostener el crecimiento del activo sin tensar la liquidez.
😊 Satisfacción del Cliente15%

Por qué importaPesa un 15%: un cliente satisfecho repite, permanece y habla bien de la sucursal.

Cómo influyeDepende del conocimiento de producto, el asesoramiento, la calidad de atención y la eficiencia en el servicio.

💡 Consejo: invierte en capacitación del personal; la satisfacción también alimenta el Valor de Marca.
🔄 Cuota de Servicios10%

Por qué importaAporta un 10%: participación en servicios (transacciones, seguros y fondos).

Cómo influyeGenera comisiones con bajo consumo de capital, mejorando el margen sin añadir apenas riesgo.

💡 Consejo: impulsa la venta cruzada de servicios: rentabilidad alta con poco riesgo.
🏷️ Valor de Marca10%

Por qué importaAporta un 10%: refleja el reconocimiento de la sucursal en el mercado (escala 10–100).

Cómo influyeCrece con el gasto y las campañas de promoción y, además, con el nivel de satisfacción del cliente.

💡 Consejo: una marca fuerte capta clientes con menos esfuerzo de precio; combina promoción y buen servicio.
🛡️ Solvencia5%

Por qué importaPesa un 5%: proyecta la seguridad financiera de la entidad y el cumplimiento de los requerimientos de capital.

Cómo influyeSe deteriora con la morosidad y las provisiones, que reducen primero las provisiones, luego el resultado y luego el capital.

💡 Consejo: controla mora y provisiones: una sucursal percibida como sólida capta con más facilidad.
🤝 Servicio5%

Por qué importaPesa un 5%: mide el nivel de servicio prestado al cliente.

Cómo influyeEstá vinculado a la capacitación y la satisfacción de los empleados, que se traducen en una mejor atención.

💡 Consejo: empleados formados y motivados elevan a la vez servicio, eficiencia y satisfacción del cliente.
📊
Sección

Cuadro de Mando

Lee los informes de tu sucursal para entender qué pasó y decidir mejor

📊 Cuadro de Mando

Once pantallas del menú EVALUAR para leer el desempeño de tu sucursal

11
11 pantallas Recórrelas en orden: primero el Valor, la evolución y los indicadores clave; después riesgo, clientes, contratación y volumen; y al final el coste del riesgo, el margen y la utilidad neta.
1

🏆 Valor de la Compañía

Ranking de las sucursales: valor del último año (T) frente al anterior (T-1), con su diferencia y variación.

Sección:Valor compañía
💡 Por qué analizarlo

Es el marcador final que resume toda tu gestión y decide el ranking. Empieza siempre por aquí para saber cómo vas frente a las demás sucursales.
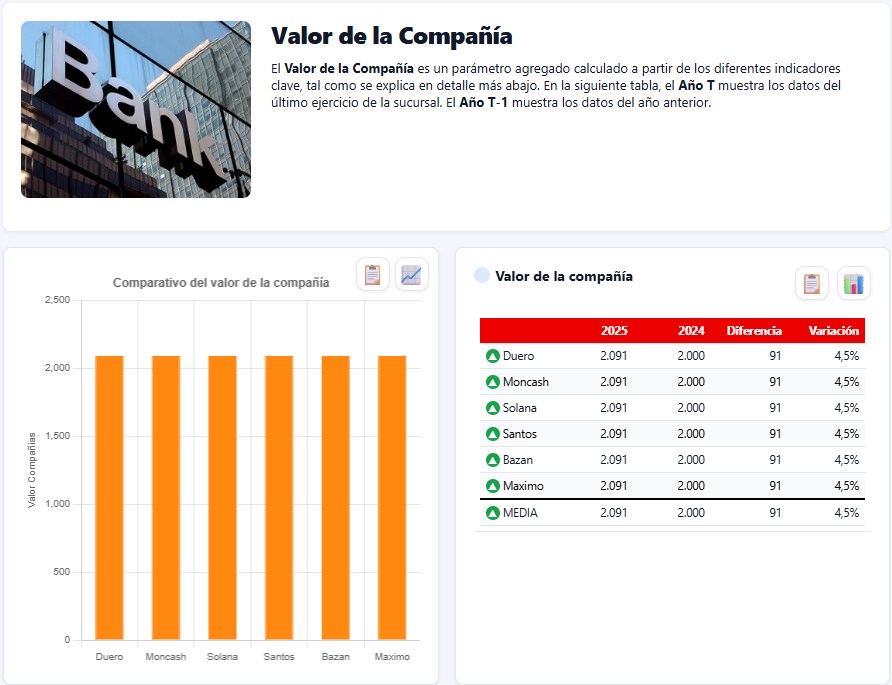
Cuadro de Mando — Valor de la Compañía
2

📊 Evolución de la Sucursal

Gráficos año a año de la cuota de mercado en inversión crediticia, la inversión crediticia y los depósitos de clientes.

Sección:Análisis gráfico
💡 Por qué analizarlo

Te muestra la tendencia de un vistazo: si ganas o pierdes terreno en crédito y en captación frente a la competencia.
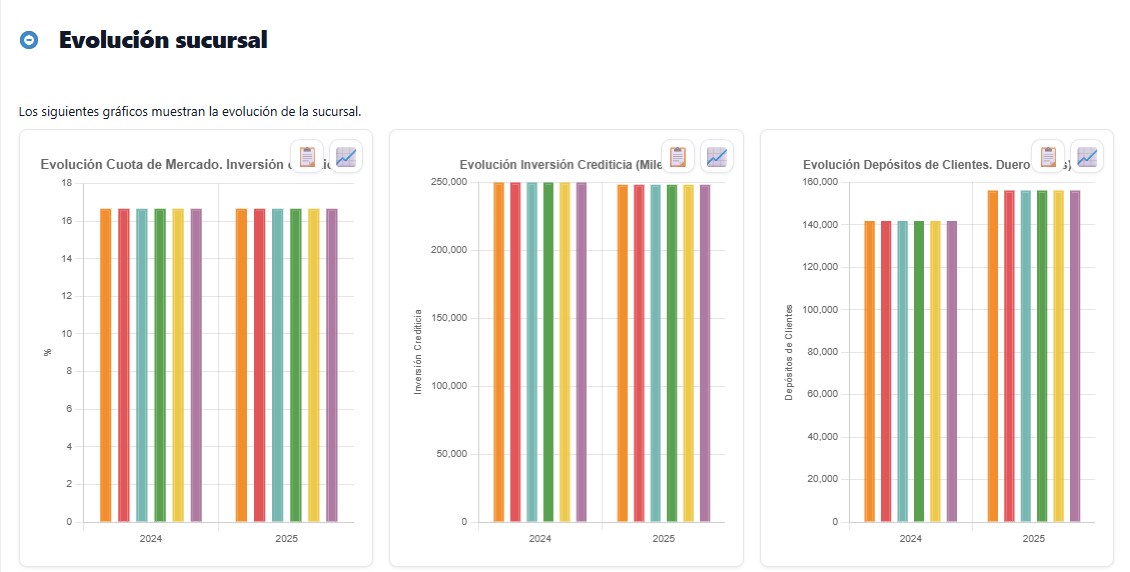
Cuadro de Mando — Evolución de la sucursal
3

📈 Indicadores Clave

Inversión crediticia, recursos de clientes, cuotas, márgenes, utilidad, eficiencia, provisiones, mora, RAR, solvencia, satisfacción, marca y capacitación.

Sección:Indicadores clave
💡 Por qué analizarlo

Las flechas verdes y rojas te dicen en qué palancas mejoras o empeoras: es el diagnóstico rápido antes de tomar las decisiones del siguiente periodo.
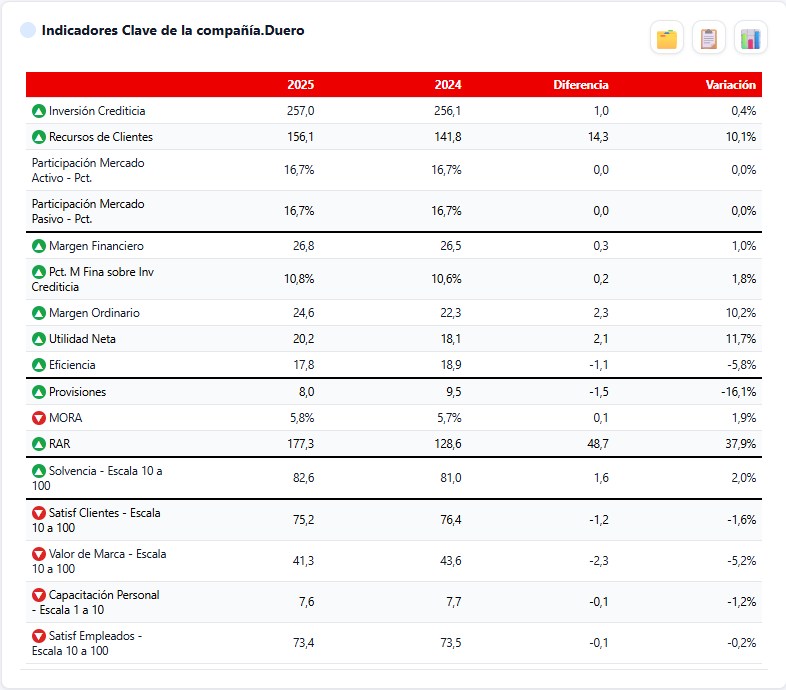
Cuadro de Mando — Indicadores clave
4

🛡️ Rating y Garantías

Rating objetivo por segmento (periodo actual vs. anterior) y nivel de garantía exigido por producto (escala 1–20).

Sección:Riesgo – Precios
💡 Por qué analizarlo

Refleja tus políticas de riesgo: el rating condiciona la probabilidad de impago y la garantía, cuánto recuperas si el cliente no paga.
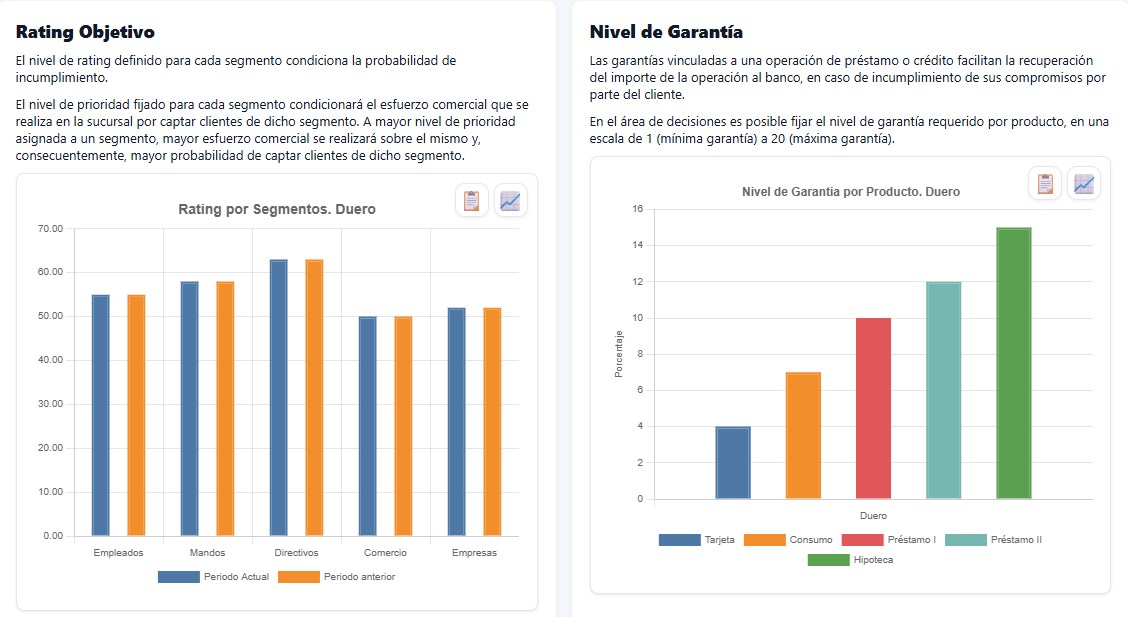
Cuadro de Mando — Rating objetivo y nivel de garantía
5

👥 Clientes

Demanda estimada por segmentos (clientes totales del mercado) y operaciones vigentes de la sucursal.

Sección:Cliente
💡 Por qué analizarlo

Te dice dónde está el negocio potencial a repartir. Recuerda que la satisfacción del cliente y el valor de marca son los que atraen y retienen a esos clientes.
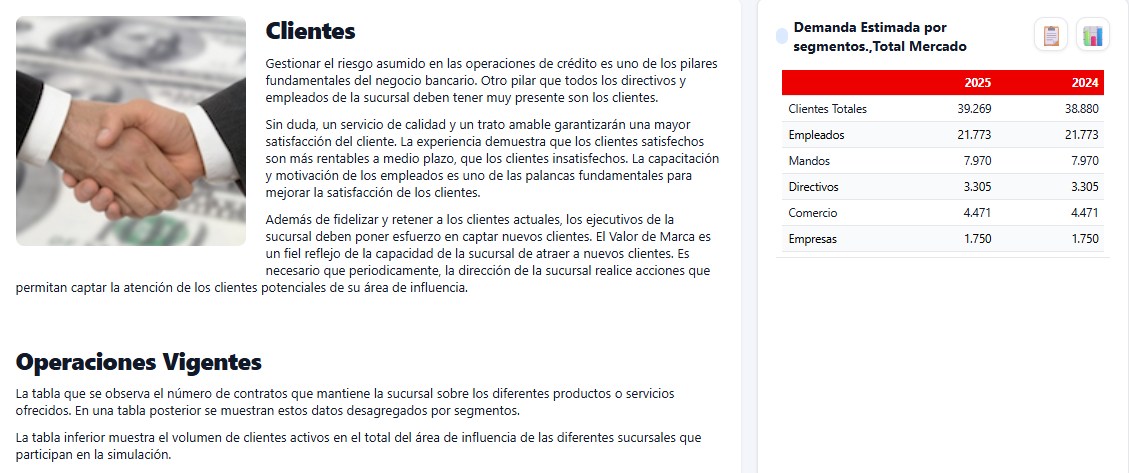
Cuadro de Mando — Clientes
6

📝 Contratación

Volumen total contratado en el periodo en Activo, Pasivo y Servicios, comparado con el año anterior.

Sección:Contratación
💡 Por qué analizarlo

Es el negocio nuevo que entra: anticipa tu cartera futura y muestra el efecto inmediato de tus precios y de tus políticas comerciales y de riesgo.
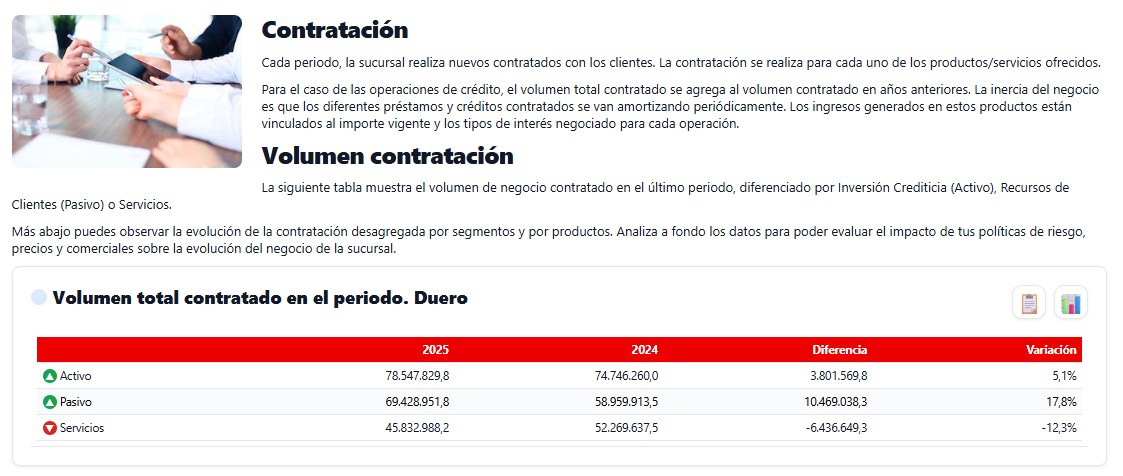
Cuadro de Mando — Contratación
7

📦 Volumen

Volumen vigente por producto de Pasivo y de Activo, y comparación entre inversión crediticia y recursos de clientes.

Sección:Volumen
💡 Por qué analizarlo

Lo ideal es que el activo esté financiado con recursos de clientes: si los créditos superan mucho a los depósitos, necesitas captar más pasivo.
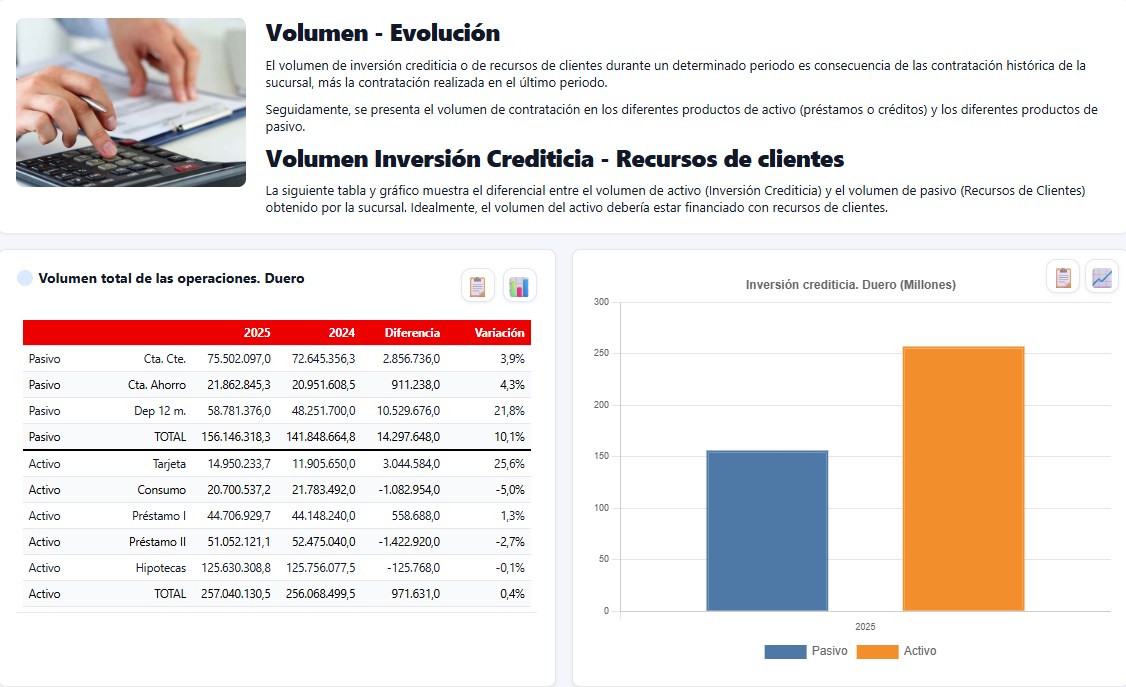
Cuadro de Mando — Volumen
8

💸 Provisiones

Provisiones y porcentaje sobre la inversión crediticia, para personas naturales y jurídicas.

Sección:Provisiones
💡 Por qué analizarlo

Las provisiones son el coste del riesgo (la pérdida esperada) y se descuentan del margen: si suben, tu utilidad baja.
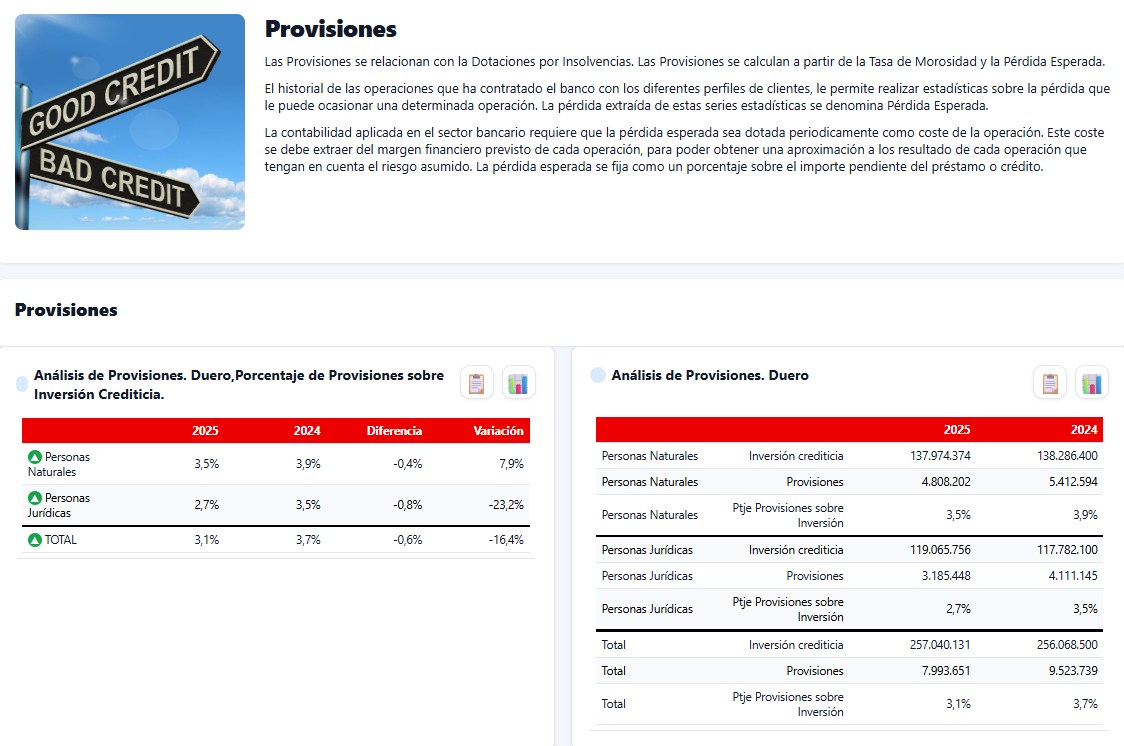
Cuadro de Mando — Provisiones
9

⚠️ Tasa de Mora

Volumen de operaciones morosas y tasa de morosidad de personas naturales, jurídicas y del total.

Sección:Tasa de mora
💡 Por qué analizarlo

Es el termómetro de la calidad de tu cartera: una mora alta erosiona primero las provisiones, luego el resultado y al final la solvencia.
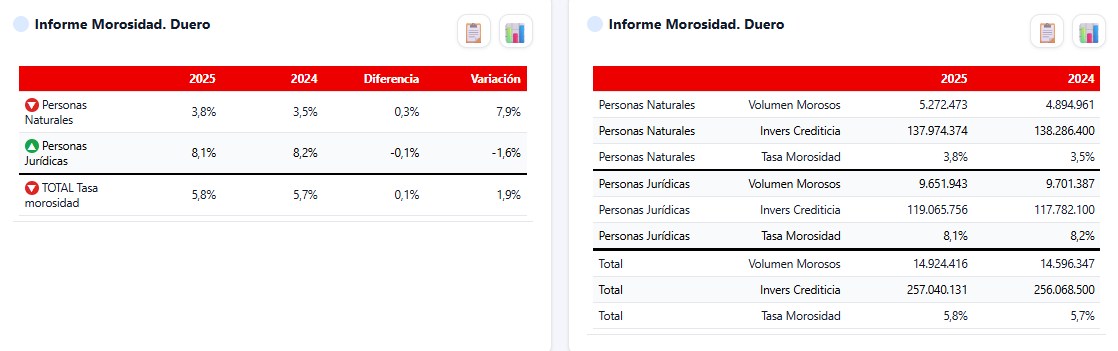
Cuadro de Mando — Tasa de mora
10

📐 Margen Ordinario

Ingresos y costes financieros, margen de intermediación, diferencial de comisiones y margen ordinario.

Sección:Margen
💡 Por qué analizarlo

Revela de dónde viene tu ganancia: del precio de los créditos, del coste del pasivo o de las comisiones de servicios.
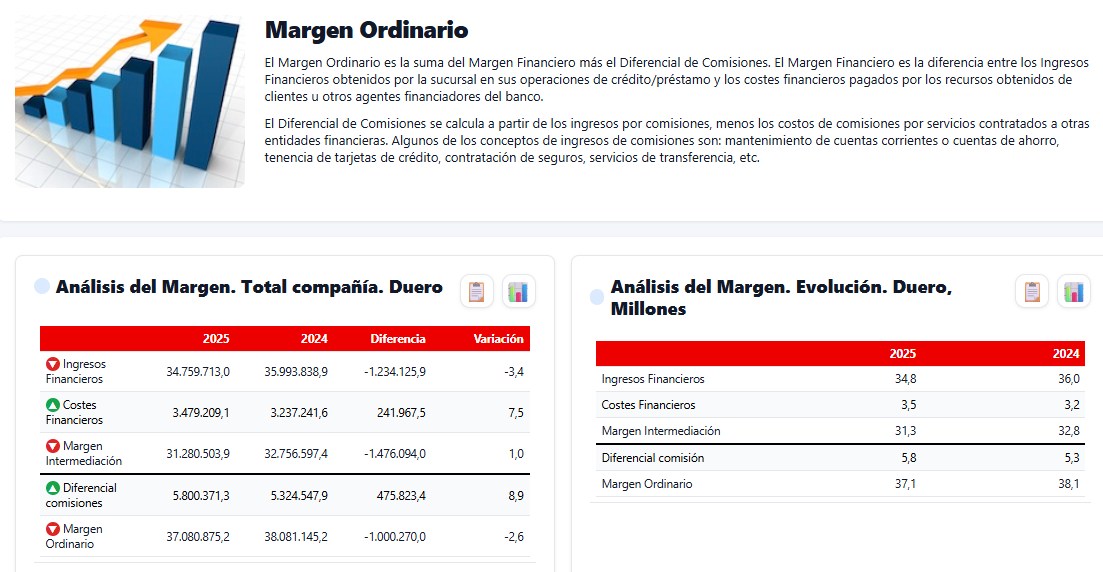
Cuadro de Mando — Margen ordinario
11

💵 Resultados

Estado de resultados: del margen financiero a la Utilidad Neta, pasando por provisiones, MOAR, gastos de operación y eficiencia.

Sección:Resultados
💡 Por qué analizarlo

Conecta todas tus decisiones con la rentabilidad real de la sucursal, el factor de mayor peso en el Valor de la Compañía.
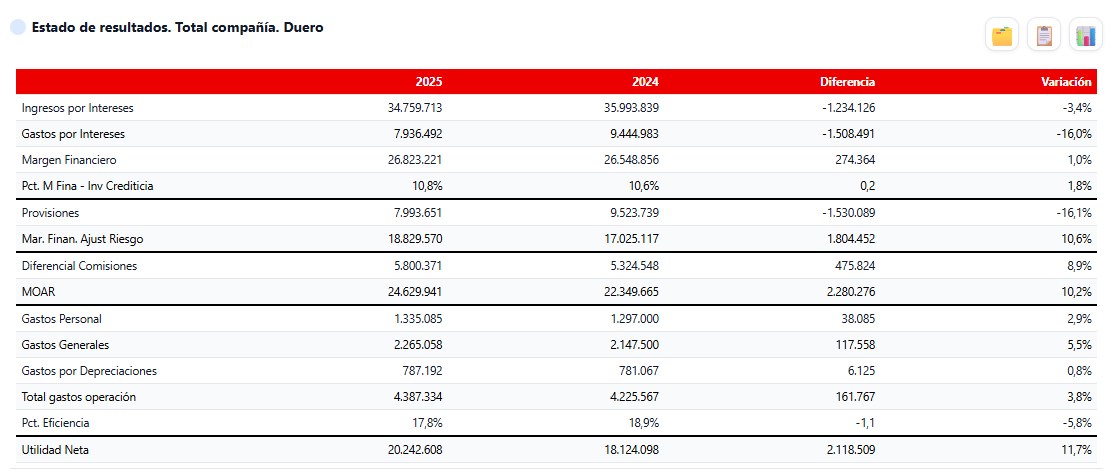
Cuadro de Mando — Estado de resultados
🕹️
Sección

Las Decisiones del Simulador

Las pantallas donde tu equipo define precios, riesgo y gestión cada periodo

🕹️ Las Decisiones del Simulador

Diez pantallas del menú DECIDIR: Activo, Pasivo, Servicios, Riesgo y Gestión

12
10 pantallas Recórrelas en orden: primero los precios de Activo, Pasivo y Servicios; luego las políticas de Riesgo y, al final, la Gestión comercial (promoción y capacitación).
1

💳 Tarjetas y Créditos al Consumo

Comisión (soles) e interés (%) de las tarjetas para los cinco segmentos, y tipo de interés del crédito al consumo para Empleados, Mandos y Directivos.

Sección:Activo
💡 Por qué importa

Un precio alto sube el margen unitario, pero reduce la captación y el uso. El consumo tiene más riesgo, por eso admite márgenes mayores.
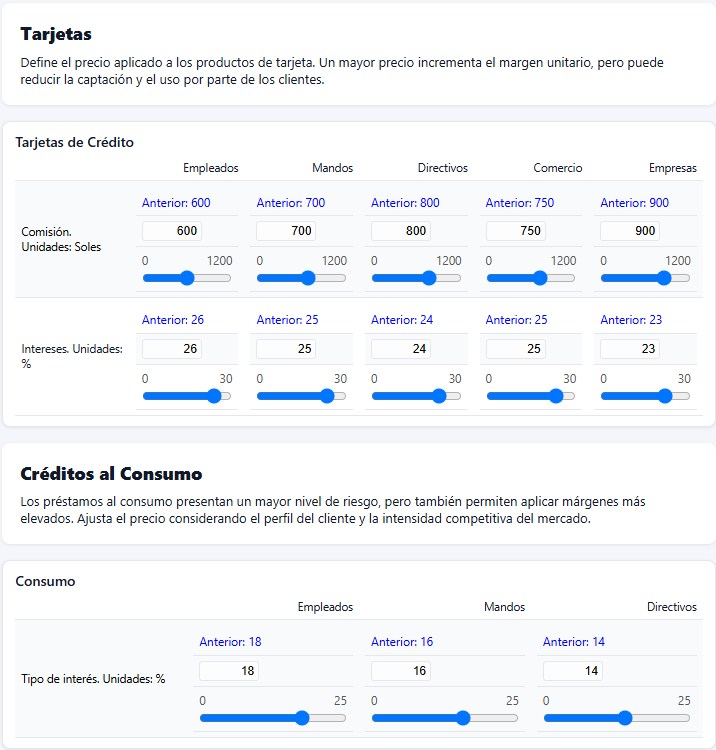
Decisiones — Tarjetas y créditos al consumo
2

🏦 Préstamos e Hipotecas

Tipo de interés de Préstamo I y Préstamo II (Comercio y Empresas) y de las Hipotecas para los cinco segmentos.

Sección:Activo
💡 Por qué importa

Las hipotecas son el mayor volumen del balance: un precio demasiado bajo destruye margen y uno demasiado alto frena la captación.
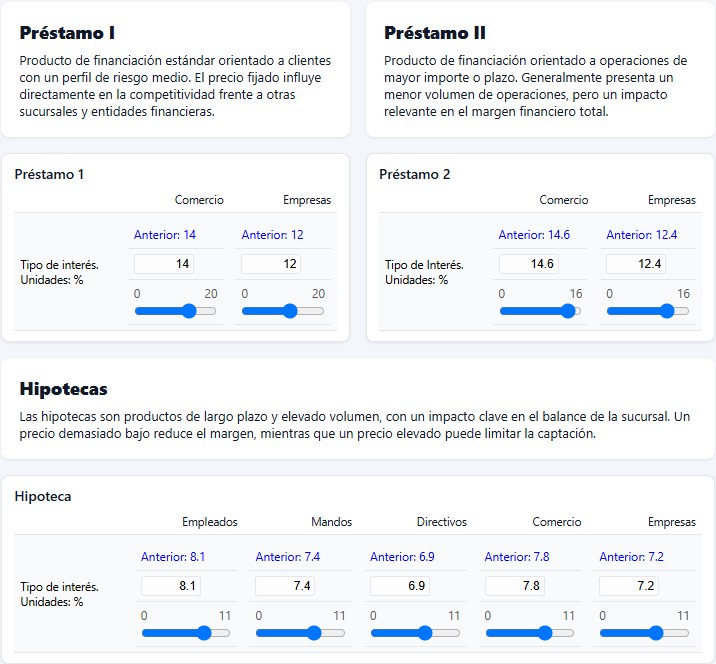
Decisiones — Préstamos e hipotecas
3

🏧 Cuentas Corrientes

Comisión por sobregiro, comisión de mantenimiento y tipo de remuneración para cada segmento.

Sección:Pasivo
💡 Por qué importa

Son pasivo barato y vinculan al cliente a largo plazo: equilibra comisiones y remuneración para no frenar la captación.
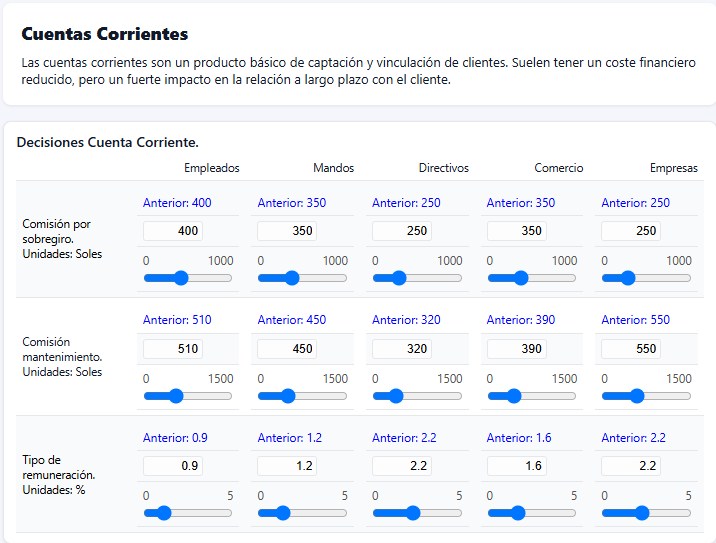
Decisiones — Cuentas corrientes
4

🐷 Cuentas de Ahorro y Depósitos a Plazo

Comisión y remuneración de las cuentas de ahorro (particulares) y tipo de interés de los depósitos a 12 meses.

Sección:Pasivo
💡 Por qué importa

Los depósitos dan financiación estable pero más cara: decide cuánto pagar para financiar el crecimiento de tu activo sin sacrificar margen.
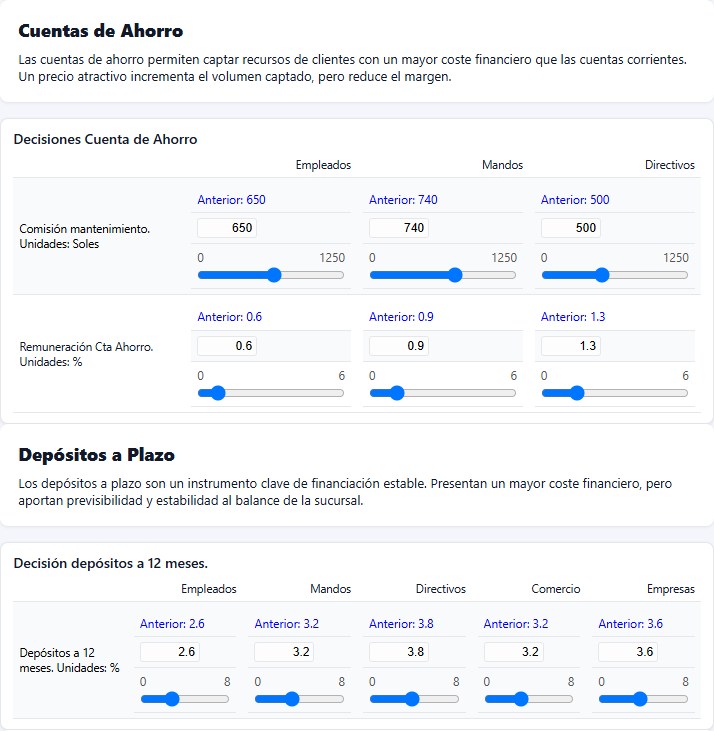
Decisiones — Cuentas de ahorro y depósitos a plazo
5

🔄 Transacciones y Seguros

Comisión transaccional (‰ por cada 10.000 de volumen) y comisión media de seguros para cada segmento.

Sección:Servicios
💡 Por qué importa

Generan ingresos recurrentes casi sin riesgo, pero una comisión excesiva reduce la actividad de los clientes.
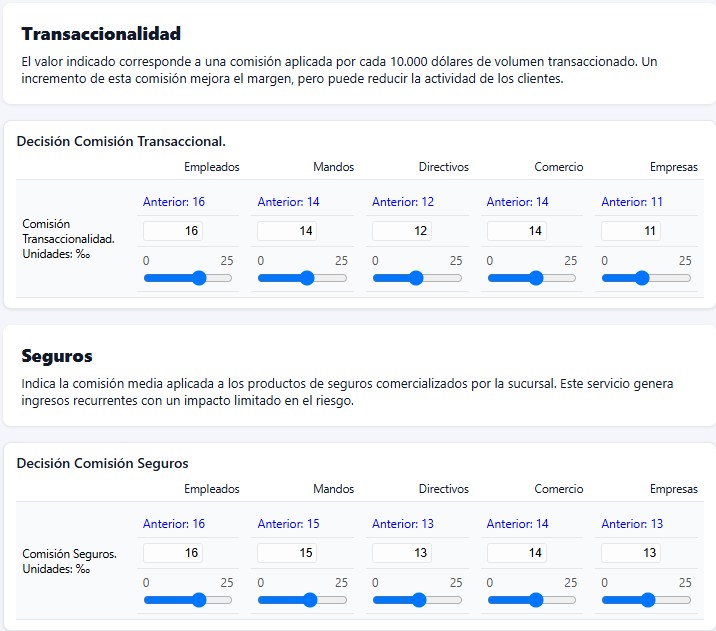
Decisiones — Transacciones y seguros
6

📈 Fondos Gestionados

Comisión media de los fondos de inversión (‰) para Mandos, Directivos y Empresas.

Sección:Servicios
💡 Por qué importa

Es un ingreso por comisiones ligado al volumen gestionado y a la confianza de los clientes en la sucursal.
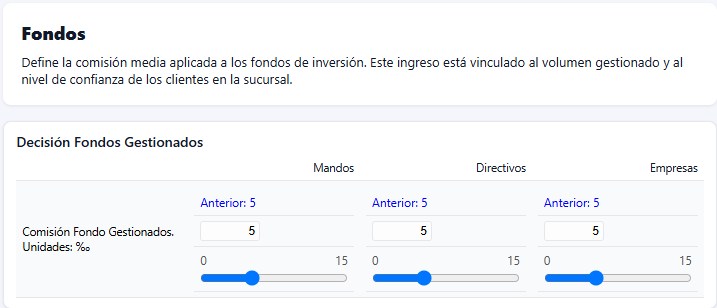
Decisiones — Fondos gestionados
7

🛡️ Riesgo

Priorización de segmentos (1–10, con un límite total), rating objetivo por segmento (10–90) y garantía requerida por producto (1–20).

Sección:Riesgo segmentoRiesgo producto
💡 Por qué importa

Es la decisión más delicada: más exigencia baja la mora, pero también reduce los clientes que puedes captar. Busca el equilibrio entre riesgo y volumen.
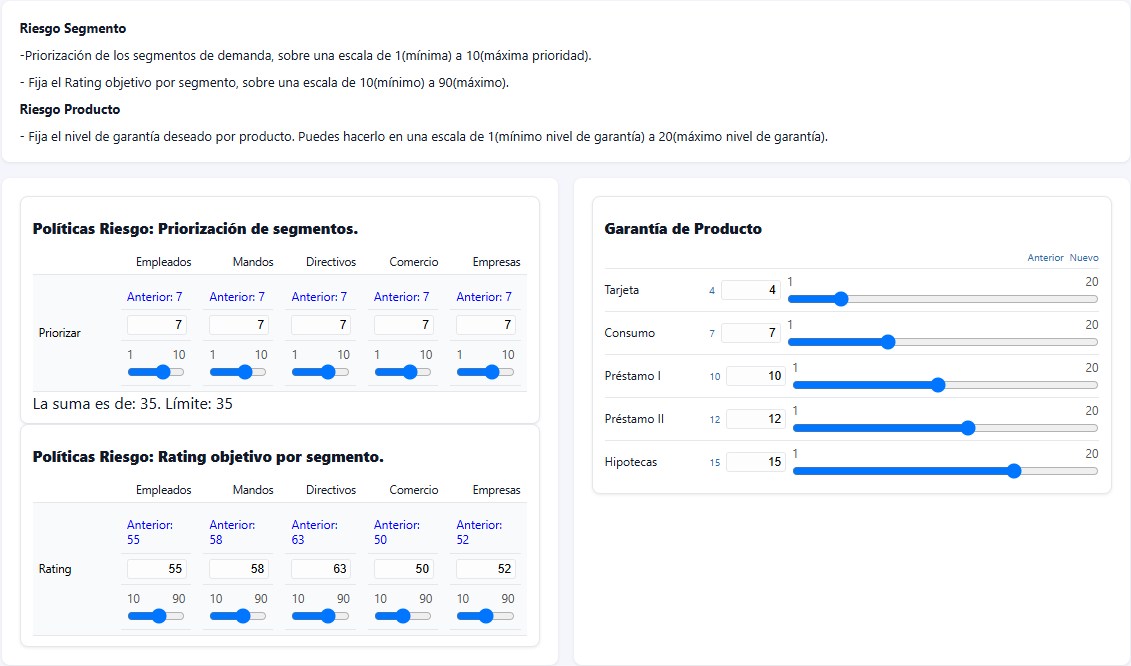
Decisiones — Riesgo
8

📣 Promoción por Producto

Presupuesto de promoción para cada producto, con un máximo total de 300.000 soles.

Sección:Gestión
💡 Por qué importa

Construye tu Valor de Marca y apoya la captación en los productos que quieras impulsar este periodo.
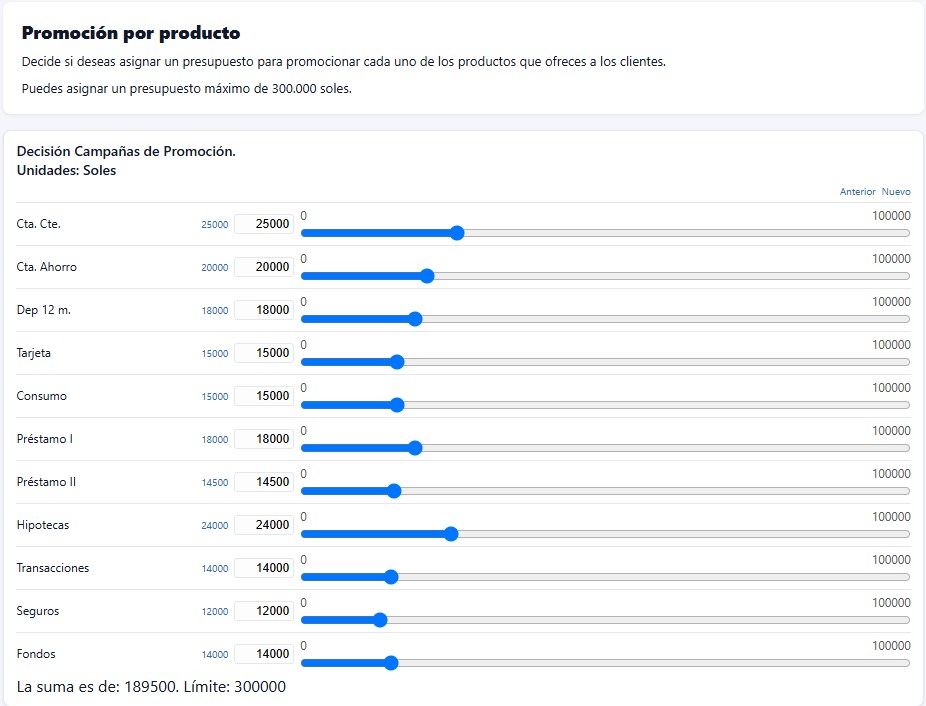
Decisiones — Promoción por producto
9

🗓️ Promoción por Temporadas

Reparto de la inversión en instalaciones (suma 100%) y campañas promocionales para cada temporada del año.

Sección:Gestión
💡 Por qué importa

Unas buenas instalaciones y campañas en el momento adecuado mejoran la imagen de la sucursal y la experiencia del cliente.
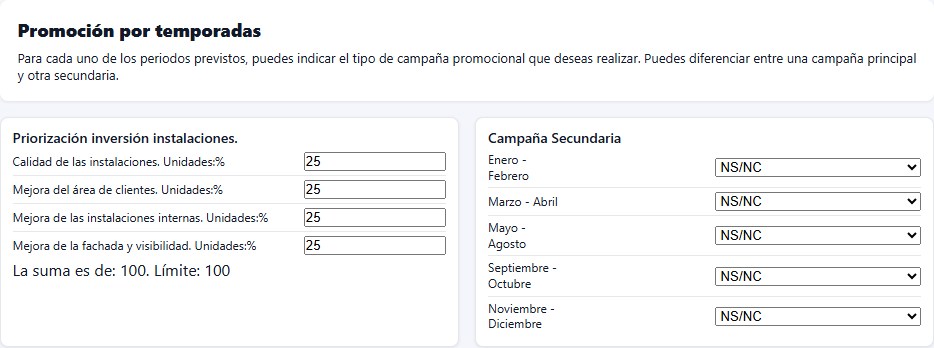
Decisiones — Promoción por temporadas
10

🎓 Capacitación del Personal

Presupuesto de formación por bloques (máximo 100.000 soles) y elección de un curso en procedimientos internos, habilidades comerciales y gestión del riesgo.

Sección:Gestión
💡 Por qué importa

Un personal formado mejora el servicio, la satisfacción del cliente y la de los empleados, que pesan en el Valor de la Compañía.
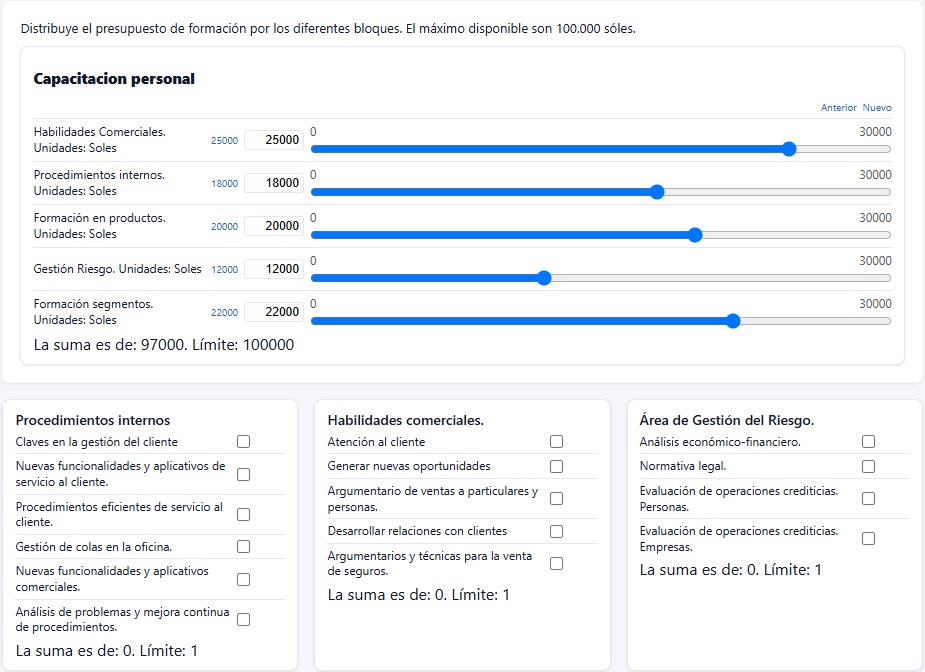
Decisiones — Capacitación del personal

📚 Métodos de Implementación

Cuatro formas de integrar el simulador en tu programa académico

13

🔵 Método Deductivo

"El simulador como herramienta de demostración de aprendizaje"
Línea de Tiempo de Implementación
Parte de la teoría hacia la práctica. Ideal para validar conocimientos previos.
Semana 0
Semana 6
Semana 12
📖Manual
📊Cuadro de Mando
🎮Decisión 1
🎮Decisión 2
🏁Decisión Final
Semana 16

📋 Características

  • Comienzas estudiando el manual y la teoría antes de decidir
  • La primera ronda de decisiones ya está fundamentada en los conceptos aprendidos
  • Análisis de resultados mediante el Cuadro de Mando
  • El simulador demuestra y valida la teoría en la práctica
  • Cierre consolidando teoría + evidencia de resultados
✅ Ideal para: Asignaturas formales, cursos con base teórica previa, evaluación de competencias.

🟢 Método Inductivo

"El simulador como herramienta que motiva el aprendizaje"
Línea de Tiempo de Implementación
Parte de la experiencia práctica hacia la teoría. Aprendizaje por descubrimiento.
Semana 0
📖Manual
📊Cuadro de Mando
🎮Decisión 1
🎮Decisión 2
🏁Decisión Final
Semana 6
Semana 12
Semana 16

📋 Características

  • Empiezas a decidir SIN leer el manual (aprendizaje por descubrimiento)
  • Consultas el manual tras la primera experiencia para entender resultados
  • Análisis de resultados mediante el Cuadro de Mando
  • Segunda ronda informada por la teoría
  • Cierre con aprendizaje consolidado tras reflexión sobre errores
✅ Ideal para: Bootcamps, workshops, aprendizaje experiencial, motivación inicial.

🔷 Método Mixto

"El simulador como evidencia de aprendizaje acumulativo"
Línea de Tiempo de Implementación
Combina lo mejor de ambos mundos. Alterna teoría y práctica intercaladamente.
Semana 0
📖Manual
📊Cuadro de Mando
Semana 6
🎮Decisión 1
🎮Decisión 2
Semana 12
🏁Decisión Final
Semana 16

📋 Características

  • Alternas bloques de teoría con rondas de decisión
  • Cada concepto se aplica de inmediato en el simulador
  • Análisis continuo con el Cuadro de Mando entre rondas
  • Aprendizaje acumulativo: cada periodo construye sobre el anterior
  • Cierre con evidencia del progreso a lo largo del curso
✅ Ideal para: Asignaturas semestrales y programas con sesiones regulares.

🟣 Métodos Alternos

"Presencial + Autónomo. Flexibilidad máxima"
Modalidades Disponibles
Dos formatos adaptables según necesidades del grupo.
📅 Presencial — Semanal
Semana 0
Semana 1
Semana 2
Semana 3
Semana 4
Trabajo
Autónomo
Manual📖
Decisión 1🎮
Decisión 2🎮
Decisión 3🎮
Decisión Final🏁
🔥 Presencial — Intensivo (fin de semana)
Viernes
Sábado
Viernes
Sábado
Trabajo
Autónomo
Manual📖
Decisión 1🎮
Decisión 2🎮
Decisión 3🎮
Decisión Final🏁

📋 Características

  • Combina sesiones presenciales con trabajo autónomo del equipo
  • Disponible en formato semanal o intensivo de fin de semana
  • Las decisiones se preparan de forma autónoma entre sesiones
  • Máxima flexibilidad de calendario para el grupo
  • El facilitador guía solo los puntos de encuentro clave
✅ Ideal para: Programas ejecutivos, educación continua y grupos con poca disponibilidad.

❓ Preguntas Frecuentes

Las dudas más comunes antes de iniciar la simulación

14
¿Cuántos periodos tiene la simulación?▼
Depende de la configuración del profesor, pero típicamente entre 3 y 5 periodos. Cada periodo representa un año de gestión de tu empresa.
¿Cómo se forman los equipos?▼
El profesor asigna equipos de 3 a 5 personas. Cada equipo gestiona una empresa independiente que compite contra las demás.
¿Puedo cambiar mis decisiones después de enviarlas?▼
Sí, puedes modificarlas todas las veces que quieras mientras el periodo esté abierto. Cuando el profesor cierra el periodo y ejecuta la simulación, las decisiones son definitivas.
¿Qué pasa si no envío decisiones a tiempo?▼
Se repiten automáticamente las decisiones del periodo anterior. Esto puede perjudicar tu empresa si el mercado cambia, así que conviene decidir activamente.
¿Cómo se evalúa mi desempeño?▼
La métrica principal es el Valor de la Compañía, compuesto por: Resultados Económicos (20%), Cuota de Activo (20%), Cuota de Pasivo (15%), Satisfacción del Cliente (15%), Cuota de Servicios (10%), Valor de Marca (10%), Solvencia (5%) y Servicio (5%).
¿Necesito conocimientos previos de finanzas o marketing?▼
No es indispensable. El simulador es intuitivo y el manual te guía en cada decisión. Aprenderás estos conceptos durante la simulación — ¡ese es el objetivo!
¿Conviene subir mucho el Rating Objetivo para evitar la mora?▼
No necesariamente. Un rating objetivo muy alto reduce el riesgo, pero también limita la captación de clientes en ese segmento (hay menos clientes de bajo riesgo). La clave es encontrar el equilibrio entre rentabilidad y riesgo: no existe una fórmula única.
¿Por qué debo trasladar el riesgo al precio?▼
Porque cada operación genera una Pérdida Esperada (PD × Severidad × Importe) que se cubre con provisiones. Si no la incorporas al precio, esa operación puede ser rentable en apariencia pero destruir margen en realidad. A más riesgo, mayor debe ser el precio.

¡Gracias!

Gracias por participar en BankGame

Simuladores de Negocios Colombia
🏦 BankGame